
* Unternehmerinnen und Unternehmer planen ihre Nachfolge oft so, als hätte ihr Leben nur ein Land. Aber für viele gilt das schon lange nicht mehr. Letztes Jahr stammte die Hälfte der Käufer von Schweizer KMU aus dem Ausland – ein neuer Rekord. * Ein Wegzug aus Deutschland oder Österreich beendet die Steuerpflicht oft nicht, Ausstände können auch rückwirkend gefordert werden. * Teuer wird es meist dort, wo zwei Rechtsordnungen aufeinandertreffen und niemand die Dokumente aufeinander abgestimmt hat.
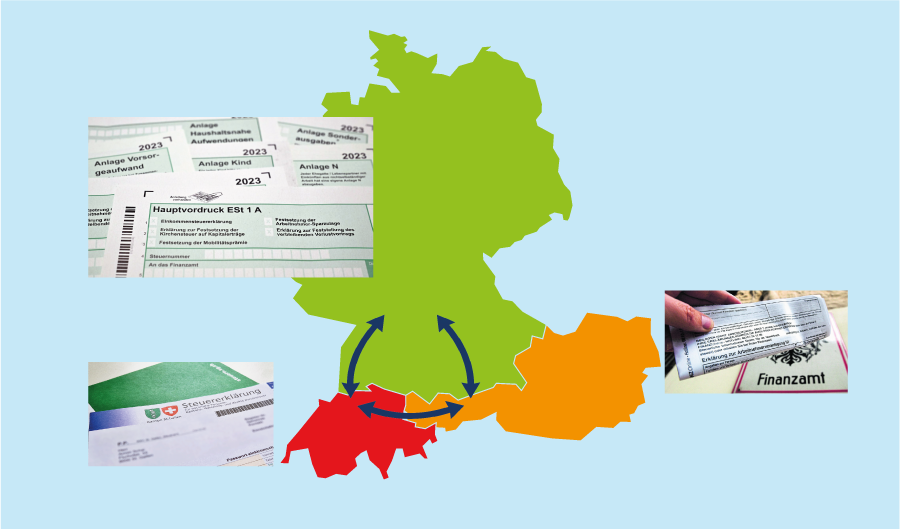
Die Schweiz steht vor einer grossen Nachfolgewelle. Laut Dun & Bradstreet brauchen 90’667 KMU in den nächsten Jahren eine Nachfolgelösung. Das sind 13,7 Prozent aller Firmen mit bis zu 249 Mitarbeitenden. Nach der aktuellen Nachfolgestudie der Universität St.Gallen wollen sogar 32 Prozent der Inhaber ihr Unternehmen in den nächsten fünf Jahren übergeben; hochgerechnet sind das 168’000 Firmen.
Immer öfter führt diese Übergabe über die Landesgrenze. 2025 stammte die Hälfte der Käufer bei Schweizer KMU-Transaktionen aus dem Ausland – so viele wie noch nie seit Beginn der Erhebung. Statistisch lebt bei 8,4 Prozent der untersuchten GmbHs mindestens eine Eigentümerin im Ausland oder es gibt eine ausländische Muttergesellschaft. Bei revisionspflichtigen Firmen sind es 12 Prozent, und Deutschland steht dabei an erster Stelle. Auch privat wachsen die Verbindungen. Ende 2025 lebten 338’584 Deutsche in der Schweiz, das ist die zweitgrösste ausländische Gruppe. Deutsche sind aktuell auch die grösste Einwanderergruppe. Zählt man Österreicher, Doppelbürger, gemischte Ehen und Kinder im Ausland dazu, hat ein beachtlicher Teil der Schweizer Unternehmerfamilien einen Bezug zu Deutschland oder Österreich.
In der Praxis zeigt sich dabei ein Widerspruch. Unternehmer handeln längst grenzüberschreitend. Deutsche und Österreicher legen ihr Vermögen in der Schweiz an oder kaufen hier Firmen. Schweizer Unternehmer übernehmen Betriebe in Süddeutschland oder Vorarlberg. Die Nachfolgeplanung bleibt aber national: Testament, Ehevertrag und Vorsorgeauftrag sind auf eine einzige Rechtsordnung ausgelegt. Besonders heikel ist der Umzug in die Schweiz. Wer zuzieht und in Deutschland die «Ferienwohnung», die vermietete Immobilie, die GmbH-Beteiligung oder ein Beiratsmandat behält, verliert die Steuerpflicht im alten Heimatland oft nicht. Im schlimmsten Fall bleibt sie unbeschränkt bestehen, und das Finanzamt kann sie Jahre später rückwirkend geltend machen.
Eine Planung für alle Länder
Die Nachfolge über Grenzen ist kein Spezialfall mehr, sie wird zum Normalfall. Wer in die Schweiz zieht, im Ausland Firmen kauft oder Erben in mehreren Ländern hat, braucht eine Planung, die alle Länder umfasst: Steuern, Erbrecht, Güterrecht, Gesellschaftsrecht und Vorsorge in einem einzigen, abgestimmten Paket. Teuer wird es selten wegen der Gesetze. Teuer wird es meist dort, wo zwei Rechtsordnungen aufeinandertreffen und niemand die Dokumente aufeinander abgestimmt hat.
Walter Ernst, Niederlassungsleiter und Regionaldirektor Schweiz, Hypo Vorarlberg Bank AG in St.Gallen.
* Eine Studie von Marketagent Schweiz zeigt: 92 Prozent der Befragten wollen das Schweizer Kreuz nur auf Produkten sehen, die tatsächlich in der Schweiz hergestellt werden. * 67 Prozent lehnen die Lockerung der bisherigen Regeln grundsätzlich ab. * Mehr als sieben von zehn wären für echte Schweizer Herstellung auch bereit, mehr zu bezahlen.
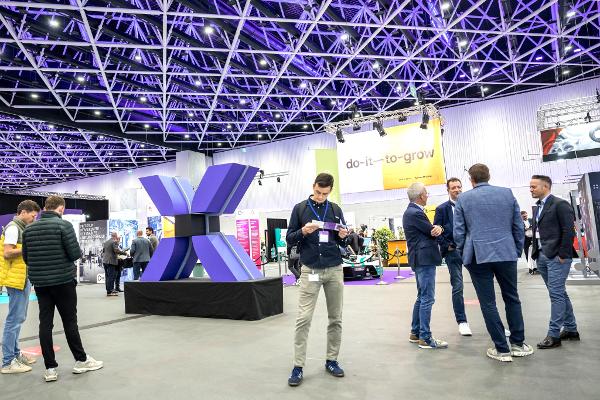
* Die erste preXcon – The Precision Technology Convention – vereinte 120 Ausstellende und rund 2000 Fachbesuchende aus der High-Tech-Industrie während drei Tagen bei den Olma Messen St.Gallen. * Wesentlich war das Zusammenspiel von Fachkongress, Fachausstellung und persönlichem Austausch. * Die erste Durchführung liefert wichtige Erkenntnisse für die weitere Entwicklung des Fachformats.
* Verglichen mit dem Vormonat sind die Arbeitslosenquoten für den Oktober in den Ostschweizer Kantonen weitgehend stabil geblieben. * Einzig in Appenzell Ausserrhoden kam es zu einem Anstieg um 0,1 Prozentpunkte auf 1,6 Prozent. * Alle Ostschweizer Kantone liegen unter dem gesamtschweizerischen Durchschnitt von 3 Prozent.

